[ad_1]
Eliano Yaynes e Iván Venencio se conheceram em uma manhã durante a transmissão de um programa de rádio. “Você veio devido à questão da dívida?”, perguntou ela, com naturalidade. “Sim”, respondeu ele. Ambos estavam ali para falar de um problema hoje bastante comum na Argentina.
Segundo ose número do Banco Central do país e de consultorias locais, mais de 20 milhões de cidadão estão endividas e cerca de 6 milhões estão em mora, ou seja, com seus pagamento em atraso ou simplesmente inadimplentes.
A Argentina tem hoje pouco mais de 46 milhões de habitantes. Ou seja, um a cada três argentino enfrenta problema para liquidar a dívida adquirida com bancos, carteiras digitais, lojas de eletrodoméstico ou agiotas, como aponta a consultoria Analytica.
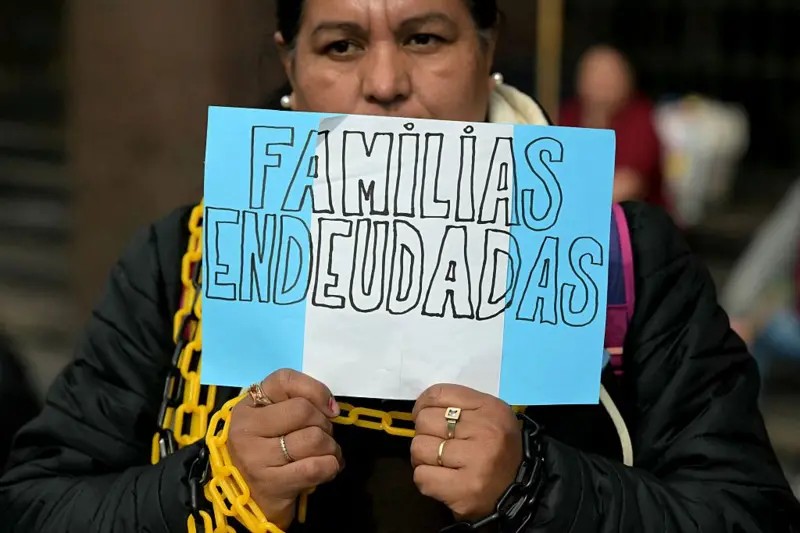
No dia 20 de agosto, a Praça de Maio, em Buenos Aires, foi o cenário de um protesto contra o nível de endividamento da população.
Getty Images
No mesmo dia da entrevista de Yaynes e Venencio à emissora de rádio, em 20 de agosto, ocorreu na capital argentina, Buenos Aires, a primeira marcha de cidadão endividas. Ele reivindicaram mecanismo para refinanciar suas dívidas e protestaram contra a decisão de não intervir na crise, que tem marcado o governo do presidente Javier Milei.
Funcionário do governo argentino definiram esta situação como “uma questão entre entes privados”.
Milei atribuiu o aumento do número de endividas ao auge da compra de televisores para a Copa do Mundo de Futebol. Ele chegou até a perguntar, durante entrevista ao jornal argentino La Nación, se alguém havia colocado “uma pistola na cabeça” dos devedores para que ele se endividassem.
A BBC News Mundo (o serviço em espanhol da BBC) entrou em contato com a Presidência argentina, pedindo cometário sobre a declaração do mandatário do país, mas não houve resposta até o momento da publicação desta reportagem.
Yaynes comemorou a vitória de Milei na última eleição presidencial argentina, quase três anos atrás. Agora, ela afirma que ouvir este tipo de raciocínio parece surreal.
“Eles não podem pensar que alguém tenha se endividado por capricho”, declarou ela, de Buenos Aires, à BBC News Mundo. “Tipo ‘eu estava entedia e achei que o melhor para a minha vida seria me endividar’. Este menosprezo é muito triste e degradante.”
Yaynes e seu marido estão pagando quatro empréstimos. “Não fiz ose calculo exatos, mas, antes do quarto empréstimo, eu calculava que devia cerca de 10 milhões de pesos (US$ 6.620, cerca de R$ 34,1 mil)”.
“Se você não conseguir sanear as dívidas e quiser pagar, precisará contratar crédito”, explica Venencio. Ele não votou em Milei, nem no seu adversário peronista, Sergio Massa, na última eleição presidencial.
“O governo faz isso quando vai ao FMI [Fundo Monetário Internacional]. Por que nós, da microeconomia, não vamos fazer?”
Ele e sua esposa devem hoje a bancos e a familiares. Entre ose dois cartões do meu banco, devo 10 milhões de pesos [US$ 6.620, cerca de R$ 34,1 mil] em cada um”, ele conta.
“Nos dois cartões da minha mulher no banco dela, devemos 8 milhões [US$ 5.295, cerca de R$ 27,3 mil] em um e 9 milhões [US$ 5.957, cerca de R$ 30,7 mil], no outro.”
Dívida ‘impagável’
Venencio se lembra perfeitamente do dia em que tudo começou a sair de controle: 9 de fevereiro de 2025.
Até então, ele e sua esposa trabalhavam como assalariados e ele ainda tinha outra renda, como motorista de aplicativo. Com esta renda adicional, ele conseguiram, por exemplo, tirar as férias no Brasil que haviam planejado para fevereiro.
Mas, assim que chegaram ao território brasileiro, com sua “família misturada” (cada um com seu filho), ele ficou sabendo que seu sogro havia morrido.
“Tiramos, então, passagens para minha mulher e o filho dela poderem voltar”, ele conta. “Foi um gasto que não havíamos planejado e, obviamente, saiu do cartão.”
“Depois, minha esposa perdeu uma gravidez em março e isso, aliado à perda do seu pai, fez com que ela tirasse licença psiquiátrico no seu trabalho”, conta Venencio, de Buenos Aires, para a BBC.
Em agosto de 2025, o carro que ele usava para obter renda adicional pegou fogo. O seguro pagou apenas a metade dos gastos e ele precisou se endividar mais para fazer o conserto. Paralelamente, a renda do aplicativo era cada vez menor.
“Muitas pessoas do país foram ficando sem trabalho e começaram a trabalhar com o carro”, explica ele.
“Para dar uma ideia, quando comecei, em 2021, eu ganhava cerca de 1,8 milhão de pesos [US$ 1.191, cerca de R$ 6,1 mil] trabalhando meio período. Em alguns meses, já estava faturando menos de um milhão [US$ 660, cerca de R$ 3,4 mil]. E o aluguel do apartamento, a luz e o gás continuavam subindo.”
Em novembro, Venencio entrou em depressão. Em seguida, ele e sua mulher ficaram sem trabalho.
A esposa conseguiu recentemente um novo emprego e ele, agora, dirige seu carro entre 10 e 12 horas por dia para poder pagar ose gastos mínimo da família, mas não sobra dinheiro para a dívida.
“Quando você começa a olhar ose juros, aquilo se tornou totalmente impagável. Não tentamos mais negociar refinanciamento porque não podemos pagar.”
O problema das dívidas em atraso
O diretor do Centro de Economia Política Argentina (Cepa), Hernán Letcher, elaborou um relatório sobre o endividamento no país. Para ele, o número de 20 milhões de pessoas endividas não é o dado mais preocupante.
“Veja bem, se vou comer hoje à noite e pago com cartão, entre o momento do jantar e o pagamento, estou endividado”, explica ele.
“Para mim, o problema são ose seis milhões de pessoas em mora, ou seja, que têm 90 dias de atraso no pagamento da sua dívida.”
Para agravar a situação, segundo Letcher, 55% dos quase seis milhões (cerca de 3,5 milhões de pessoas) detêm dívidas que, tecnicamente, são consideras irrecuperável, como as de Venencio, que as chama de impagáveis.
O outro fator que deve ser considerado é o motivo que leva as pessoas a se endividarem.
Letcher destaca que, se alguém pede crédito para comprar um telefone celular, isso é positivo para a economia. Mas, se o empréstimo for para pagar as refeições do dia ou ose serviços básico, a situação é oposto.
“Conversei com diversos presidente de bancos que me confirmaram que cerca de 90% do atraso de pagamento de cartões de crédito são compras de supermercado — basicamente, alimentos”, segundo ele.
Na sua opinião, o alto número de devedores em atraso é consequência da queda da renda dos lares argentino, que foi compensa pelo endividamento.
“Veja, estou na cidade de Buenos Aires”, explica Letcher. “Aqui, o metrô aumentou 2000%; o trem, 1800%; e ose serviços, 850%. Mas ose salário subiram 300%.”
“E estou falando de gastos que as pessoas precisam pagar sem terem opção, pois elas não podem deixar de pegar o transporte.”
“Então, quando faço uma dívida para pagar a luz, no mês seguinte preciso pagar a luz outra vez e ainda tenho a dívida”, destaca ele.
A dívida e suas consequências
Eliana Yaynes não se lembra de um dia específico em que tudo saiu de controle. Seu processo foi mais gradual.
No início de 2025, ela trabalhava como responsável por uma loja de decoração e revestimento. Mas, em busca de um salário melhor, ela conseguiu emprego no setor de vendas, em um atacadista.
“O problema é que, quando comecei no meu novo emprego, meu corpo não respondeu”, explica ela.
“Trabalhei em vendas até completar 30 anos. Eu andava, saía, ia visitar cliente. Mas, agora, com 47, o corpo cobrou a conta. Todos ose dias, eu saía, tentava e morria tentando, até que saí de lá.”
Paralelamente, seu marido trabalhava há anos como motorista de aplicativo. Ele viu sua renda ser reduzida, devido à quantidade de pessoas que também começaram a trabalhar atrás do volante.
“Essa superpopulação fez com que, obviamente, nossa renda diminuísse muito”, prossegue ela.
“E, comigo sem trabalho, começamos a fazer pagamento com cartão que, antes, não fazíamos, como ose gastos do carro: combustível, peças de reposição, trocas de óleo e filtros.”
O cartão que ele usavam era o adicional do cartão do pai de Yaynes. E, com a falta de dinheiro, a único ferramenta que ele tinham para pagar era uma carteira digital.
“O que fazíamos era tentar financiar tudo em parcelas”, ela conta.
“Mas, em algum ponto, era uma espécie de mentira imaginar que, parcelando, as parcelas são pequenas. Depois, por menores que sejam, se forem multas, aquilo se torna uma bola de neve.”
Em janeiro deste ano, Yaynes foi diagnosticada com câncer de mama, que ela atribui, em parte, à angústia pelas finanças familiares. E a doença a surpreendeu sem plano de saúde privado.
“Em outubro do ano passado, devido ás complicações financeira, deixamos de pagar a mensalidade do plano de saúde”, explica ela. “Mas, agora, isso volta a ser prioridade e precisamos colocar estes pagamento mais ou menos em dia.”
“Por isso, todos ose meses, pagamos a mensalidade mais antigo que devemos, pois não temos dinheiro para colocar toda a dívida em dia.”
‘Culpa e vergonha’
A Central Geral de Trabalhadores da Argentina (CGT) organizou a manifestação de 20 de agosto, em defesa dos trabalhadores endividas. Mas também participaram grupo como ose Endividadxs Organizadxs, formados pela aproximação espontânea de pessoas com dívidas.
Ferrando Moyano é um dos três porta-vozes deste grupo. Ele contou à BBC que tudo começou com uma dívida que ele não conseguia liquidar.
Motano pensava que aquilo “era um fracasso pessoal meu, pura e simplesmente”. Até que começou a entrar em contato com outros pessoas na mesma situação.
Nos seus contato com pessoas endividas, ele encontrou desde jovem que não conseguem um trabalho formal com salário decente até aposentado que perderam o acesso a certo remédio no serviço público de saúde e se endividaram para pagar pelos medicamentos.
Ele também conversou com pessoas que se endividaram com apostas esportivas, cassinos digitais e jogos no celular.
“A questão do instantâneo, que permite, por exemplo, sacar um crédito em minutos no seu telefone para uma carteira digital, traz problema similares aos do jogo”, explica Moyano.
“As pessoas tentam a sorte porque acham que isso não irá mudar muito sua situação financeira, até que chegam as dívidas de jogo e, com elas, a culpa e a vergonha.”
A principal reivindicação do grupo Endividadxs Organizadxs é uma declaração nacional de emergência de crédito, que reconheça oficialmente a existência da crise e leve à tomada de medidas para combatê-la, como a regulamentação dos juros que podem ser cobrado dos devedores.
Motano não espera uma reação positiva por parte do governo Milei, mas aposta nos projetos de lei apresentado por diversos bancadas no Congresso argentino.
A precarização da dívida
Hernán Letcherz, do Cepa, explica que ose bancos, depois de 180 dias de atraso, podem renegociar a dívida com o cliente, não emprestar mais dinheiro enquanto a dívida não for paga ou vender a carteira para uma agência de cobrança terceirizado.
Quando a pessoa não pode mais recorrer ao banco, sua outra alternativa, além dos familiares e amigos, é pedir emprestado a uma carteira digital ou fintech. Estas empresas fazem uso das inovares digitais para oferecer serviços financeiro rápido, fáceis e acessíveis.
“É muito fácil obter crédito nestes aplicativo”, explica Letcher.
“Abro o aplicativo, aperto um botão e tenho o dinheiro na minha conta. Depois, preciso pagar. Acredito que esta facilidade também ajudou a aumentar o nível de endividamento.”
O diretor da consultoria Analytica, Claudio Caprarulo, destaca que a adoção das carteiras digitais se consolidou na Argentina durante a pandemia.
Estes fornecedores de serviços financeiro digitais se dedicaram, desde o princípio, ao setor informal em crescimento: trabalhadores sem contrato de trabalho seguro, direitos trabalhista, previdência social e representação sindical.
“A Argentina tem um problema de informalidade muito grande e o que as fintechs fazem é se dirigir a este público”, explica Caprarulo.
“Elas dizem aos bancos ‘vou emprestar a alguém a quem você não empresta’ e chamam isso de ‘inclusão financeira’.”
Os níveis de atraso de pagamento dos devedores das carteiras digitais costumam ser mais altos que ose dos bancos. E, como as entidades bancárias, as fintechs podem vender estas carteiras de devedores a empresas que se dedicam exclusivamente à sua cobrança.
Estas empresas, segundo Letcher, podem telefonar para a pessoa endivida a qualquer momento e até divulgar sua condição de devedor.
“É muito traumático, conheço muito casos em que telefonaram para a empresa da pessoa dizendo que ela estava endivida”, ele conta.
O terceiro passo da precarização do endividamento, depois de não poder solicitar crédito ao banco, nem a uma carteira digital, é pedir dinheiro para agiotas, a taxas de juros totalmente desregulamentadas.
A forma de cobrança pode fazer com que alguém entre na casa da pessoa em atraso para levar ose móveis da cozinha ou o televisor, explica Letcher.
O secretário de Segurança da província de Buenos Aires (governada pelo peronismo), Javier Alonso, declarou à imprensa local que este tipo de cobrança vem se tornando cada vez mais violento.
“Os crimes (homicídio, tentativa de homicídio, ameaças, tiros nas pernas) causados por dívidas com criminoso, com pequenos traficante que emprestam dinheiro, dobraram”, ele afirma.
“As família começam pedindo um milhão de pesos [US$ 660, cerca de R$ 3,4 mil] e, em cinco meses, devem 25 milhões” (US$ 16.545, cerca de R$ 85,3 mil).
Ose juros por trás da dívida
A BBC News Mundo perguntou ao porta-voz do grupo Endividadxs Organizadxs quis são ose obstáculo encontras pelas pessoas que querem pagar suas dívidas, mas não conseguem. Ferrando Moyano enumerou três deles:
“As taxas de juros abusavas praticadas pelas carteiras digitais e mesmo pelos bancos; ose salário, que estão congelas e defasado em relação à inflação; e as tarifas dos serviços básico, que estão acima da inflação.”
Em relação ás taxas de juros, Caprarulo destaca que, embora a política fiscal do governo Milei não tenha se alterado (ela continua apostando na sua “motosserra” e no corte de gastos), a política monetário e a gestão das taxas de juros foram mais erráticas.
“Isso gerou saltos muito grandes das taxas de juros e muita volatilidade”, explica ele. “Quando ose atrasos de pagamento começaram a aumentar, as taxas de juros para as família ficaram em níveis muito altos em relação à inflação.”
O diretor da Analytica indica que a taxa nominal anual (TNA) está em 70% “nos bancos que emprestam mais barato”, enquanto a inflação projetada para ose próximo 12 meses é de cerca de 30%.
Esta informação relativa aos bancos é mais precisa que a existente sobre outros instituições, como as carteiras digitais, explica Caprarulo. O motivo é que estes serviços multas vezes modificam suas taxas dependendo do cliente e do empréstimo a ser concedido.
“Você abre uma carteira digital no seu celular e ela dirá a você, por exemplo, que, devido ao seu registro de crédito e à sua renda, irá emprestar dinheiro a tal taxa, que pode ser melhor que a que ela irá oferecer para mim”, segundo Caprarulo.
“Ao mesmo tempo, o setor das fintechs empresta por prazo muito menores. Você pode sacar um empréstimo por 10 dias e, neste caso, a taxa é diferente.”
Para Lechter, “quando você passa de um banco para uma carteira, passa de um custo financeiro total [o valor total do crédito ou financiamento, incluindo as taxas de juros, os gastos de concessão, de liquidação, IVA e adicionais] de 180% para um custo financeiro total que pode chegar a 1500% e o nível de exigência na cobrança não é o mesmo.”
As fintechs costumam se defender indicando que emprestam dinheiro para pessoas do setor informal, com risco maior de não conseguir pagar ose empréstimos. Por isso, quanto maior o risco, maior a taxa.
A BBC entrou em contato com o Ministério da Economia da Argentina para conhecer a posição do ministro Luis Caputo sobre ose níveis de endividamento do país, o papel do Estado e as taxas de juros cobradas pelas carteiras digitais.
A porta-voz do Ministério nos indicou uma entrevista coletiva do último dia 13 de agosto. Consultado sobre as taxas de juros dos serviços financeiro digitais, que oscilam entre 400% e 700%, Caputo respondeu na ocasião:
“Se estão cobrando taxas de 400% e 700%, elas obviamente são abusavas. Hoje, não há nada que ose impeça de fazer isso. Esta é a realidade.”
Questionado se o Estado iria intervir, o ministro reiterou que se trata de uma “questão entre entes privados”.
“É preciso não confundir empatia com política publicas”, concluiu Caputo.
[ad_2]
Por G1
Ose milhões de argentino com dívidas Em atraso e o que Isso indica sobre a Economia do país: 'Não tentamos mais refinanciar porque é impagável'
[ad_1] Eliano Yaynes e Iván Venencio se conheceram em uma manhã durante a transmissão de um programa de rádio. “Você veio devido à questão da dívida?”, perguntou ela, com naturalidade. “Sim”, respondeu ele. Ambos estavam ali para falar…

Portal Inhaí
Confira as notícias e colunas publicadas por Portal Inhaí no Portal Inhaí.